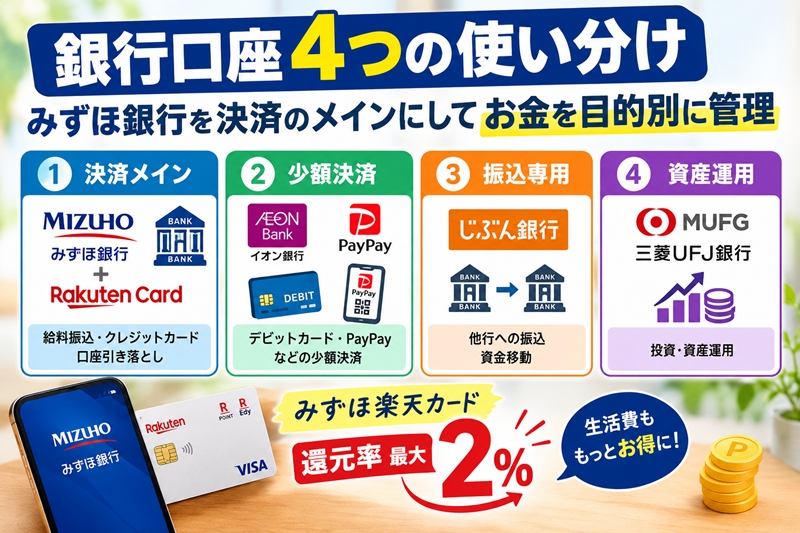
銀行口座を1つにまとめる方法もありますが、私は「決済」「少額決済」「振込」「資産運用」の4つに役割を分けています。
特に、普段の生活費については、みずほ銀行+楽天カードをメインにしています。
口座を目的別に分けることで、「生活に使うお金」と「資産運用のお金」を区別しやすくなります。
現在は、次のように使い分けています。
| 項目 | 銀行・サービス | 主な用途 |
|---|---|---|
| 決済メイン | みずほ銀行+楽天カード | 給料振込・クレジットカード・口座引き落とし |
| 少額決済 | イオン銀行・PayPay | デビットカード・PayPayなど |
| 振込専用 | じぶん銀行 | 他行への振込など |
| 資産運用 | 三菱UFJ銀行 | 投資・資産運用 |
ポイントは、「銀行口座ごとに目的を決め、その目的以外ではできるだけ使わない」ことです。
生活の中心となるのが、みずほ銀行+楽天カードです。
みずほ銀行には給料を振り込み、毎月の生活に必要な支払いをここに集約します。
楽天カードについても、普段の買い物や固定費など、クレジットカードで支払えるものは基本的に楽天カードを利用します。
つまり、
給料 → みずほ銀行
日常のクレジットカード決済 → 楽天カード
楽天カードの引き落とし → みずほ銀行
という流れです。
これによって、収入と主要な支出を1つの銀行口座で管理できます。
みずほ銀行をメインにする理由
メイン口座を明確にしておくと、毎月のお金の流れが分かりやすくなります。
例えば、みずほ銀行の残高を確認すれば、
「今月の楽天カードの支払いに問題がないか」
「公共料金などの引き落とし資金があるか」
「生活費としてどの程度残っているか」
といったことを確認できます。
銀行口座を複数持っていても、生活の中心となる口座を1つ決めておくことが重要だと思います。
私の場合、それがみずほ銀行です。
一方、コンビニやちょっとした買い物などの少額決済については、みずほ銀行とは分けています。
ここでは、
イオン銀行のデビットカード
や
PayPay
などを利用します。
例えば、
・コンビニ
・少額の買い物
・ちょっとした飲食
・日常の細かな支払い
などです。
楽天カードをメインの決済手段にしながら、少額決済については別の決済手段を使うことで、用途を分けています。
特にデビットカードは、利用すると銀行口座から直接引き落とされるため、クレジットカードとは違って「今いくら使ったのか」を把握しやすいというメリットがあります。
少額決済専用の口座としているため、残高は10万円未満に抑えています。万が一、デビットカードが不正利用された場合でも、被害額を10万円未満に抑えられます。
3つ目は、じぶん銀行です。
ここは普段の買い物にはあまり使わず、振込専用口座として利用します。
- 他行から「定額自動入金サービスによるご入金」
- 円定期預金残高1円以上(ただし、円定期預金は1万円以上で預入できる)
- この2つで、他行振込手数料が月5回まで無料となります
例えば、
じぶん銀行 → 他の銀行
というように、他行への資金移動などに使います。
日常の決済と振込を同じ口座にすると、お金の流れが複雑になりがちです。
そこで、じぶん銀行を「振込用」と割り切っています。
このように口座の役割を限定すると、
「この口座のお金は何に使うのか?」
が分かりやすくなります。
4つ目は三菱UFJ銀行です。
ここは、生活費とはできるだけ切り離して、資産運用のためのお金を管理する口座として利用します。
生活費を管理するみずほ銀行と、資産運用のお金を管理する三菱UFJ銀行を分けることで、
生活のお金
と
将来のためのお金
を区別できます。
これは心理的にも結構重要です。
例えば、投資資金と生活費が同じ口座に入っていると、口座残高が大きく見えるため、「まだ使えるお金がある」と錯覚することがあります。
逆に、資産運用のお金を別口座にしておけば、
「これは基本的に使わないお金」
と意識しやすくなります。
この4つの口座・サービスは、それぞれ財布の役割が違います。
① みずほ銀行+楽天カード
生活のメイン財布
給料を受け取り、楽天カードなどの主要な支払いを管理します。
② イオン銀行・PayPay
少額決済用の財布
コンビニや日常の細かな支払いに使います。
③ じぶん銀行
振込用の財布
他行への振込など、資金移動に使います。
④ 三菱UFJ銀行
資産運用用の財布
生活費とは切り離して、資産運用のお金を管理します。
このように考えると、複数の銀行口座を持っていても、それほど複雑には感じません。
銀行口座を4つ持つこと自体に大きな意味があるわけではありません。
重要なのは、それぞれの口座に役割を持たせることです。
例えば、すべての口座を日常的に使ってしまうと、
「どこにいくらあるのか」
「何のためのお金なのか」
が分かりにくくなります。
一方、
みずほ銀行=生活
イオン銀行・PayPay=少額決済
じぶん銀行=振込
三菱UFJ銀行=資産運用
と決めておけば、資金管理がかなりシンプルになります。