NISAで株式や投資信託に投資しているとき、最も怖いのが大幅な株価下落です。
もし株価が30〜50%下落したら、どう対応すればいいのでしょうか。
結論から言えば、暴落しても慌てて売らないことが重要です。
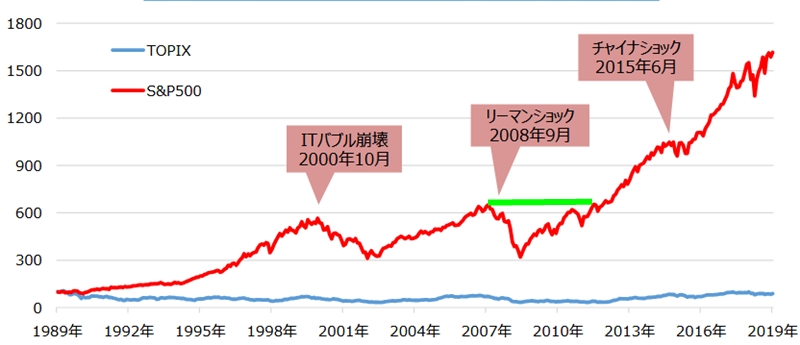
2007年10月、S&P500は1,565ポイントでした。
その後、リーマンショックによる金融危機で下落し、2009年3月には676ポイントまで下がりました。
約57%の下落です。
しかし、その後S&P500は長期的に回復しました。
2026年9月4日のS&P500は7,718ポイント。
2009年3月の安値から見ると、約11.4倍になっています。
株式市場では、これまでも大きな暴落がありました。
| 時期 | 出来事 | 下落 |
|---|---|---|
| 2000年 | ITバブル崩壊 | NASDAQ約80%下落 |
| 2008年 | リーマンショック | S&P500約57%下落 |
| 2020年 | コロナショック | S&P500約33%下落 |
つまり、長期投資では暴落を完全に避けるのではなく、暴落に備えることが大切です。
暴落時に株を売らなくて済むように、生活費は投資資金とは別に確保しておきましょう。
現金に余裕があれば、
- 暴落時に慌てて売らずに済む
- 株価の回復を待てる
- 余裕資金があれば買い増しできる
というメリットがあります。
基本的な考え方はシンプルです。
① 慌てて売らない
② 積立投資を続ける
③ 余裕資金があれば、分けて買い増す
ただし、暴落がいつ終わるのかは誰にも分かりません。
そのため、「ここが底」と決めつけて一度に全額を投資するのは避けたほうがいいでしょう。
リーマンショックではS&P500が約57%下落しました。
それでも、その後の長期的な市場では大きく回復しています。
NISAで長期投資をするなら、
「暴落を予想する」のではなく、「暴落しても投資を続けられる準備をする」
ことが重要です。
生活防衛資金を確保し、余裕資金で長期投資を続ける。
これが暴落への基本的な対策です。
暴落に備える「生活防衛資金5年分」
暴落に備えるため、生活費とは別に5年分程度の現金を確保しておくという考え方があります。
例えば、毎月の生活費が25万円なら、年間300万円、5年分は1,500万円です。
もちろん、5年分という数字に絶対的な正解があるわけではありません。
それでも5年分を確保する大きな意味があります。
それは、
「何が起きても、当面は株を売らなくても生活できる」
という心理的な安心感です。
株価が30%、40%、50%と下落すると、資産が大きく減って不安になります。
しかし、生活費5年分を現金で確保していれば、
「株価が下がっても、生活のために株を売る必要はない」
と考えることができます。
これが非常に大きな心理的効果になります。
暴落時に最も避けたいのは、恐怖から底値付近で株を売ってしまうことです。
生活防衛資金を十分に確保しておけば、株価が回復するまで待つことができます。
つまり、生活防衛資金5年分は、単なる「生活費」ではなく、
暴落時に株を売らないための「心の余裕」を買うお金
ともいえます。
そして、余裕資金が残っていれば、暴落時に少しずつ買い増すこともできます。
「生活費は現金、長期運用資金は株式」
と分けておくことが、暴落に耐えるための重要なポイントです。