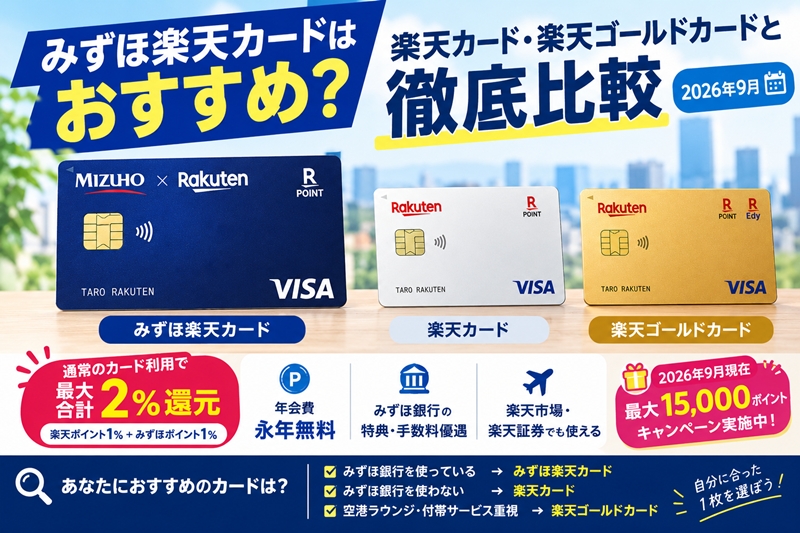
みずほ楽天カードは、楽天カードとみずほ銀行が提携して発行するクレジットカードです。
最大の特徴は、楽天カードの機能に加えて、みずほ銀行のサービスを利用できることです。
- 還元率2%(楽天ポイント1%+みずほポイント1%)
また、みずほ楽天カードは年会費永年無料です。
ただし、通常の楽天カードと大きく違う点があります。
それが、
カード利用代金の引き落とし口座が「みずほ銀行のみ」ということです。
手数料優遇
- ATM時間外手数料(みずほ銀行・イオンATM):何回でも無料
- ATM時間外手数料(コンビニATM:イーネット):月3回無料
- みずほダイレクト(他行宛振込手数料):月3回まで無料
- 18歳未満
- みずほ銀行の普通預金口座を持っていない
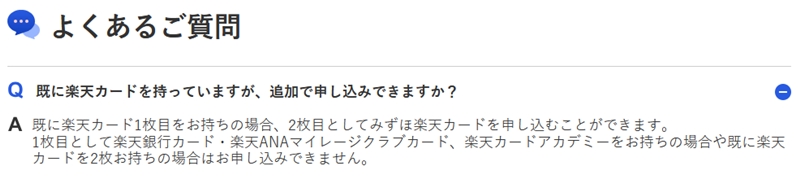
- 楽天カードをすでに2枚持っている
- 楽天銀行カードを持っている
- 楽天ANAマイレージクラブカードを持っている
- 楽天カード アカデミーを持っている
デメリット① 引落口座がみずほ銀行限定
- カード利用代金の引落口座は、みずほ銀行のみとなっています。
デメリット② 国際ブランドがVisaのみ
- みずほ楽天カードの国際ブランドはVisaです。
MastercardやJCBなどを選びたい人には、通常の楽天カードのほうが選択肢があります。
デメリット③ 最大2%還元には条件がある
- 「みずほ楽天カード=どんな利用でも必ず2%」
というわけではありません。
一部の利用ではポイント還元の対象外、または還元率が異なる場合があります。
- 保険料や携帯電話料金:1%(楽天ポイント0.5%+みずほポイント0.5%)
- 公共料金や税金 :0.4%(楽天ポイント0.2%+みずほポイント0.2%)
1位 みずほ楽天カード
みずほ銀行を利用する人なら最有力。
年会費無料で、対象となる通常利用では最大合計2%還元。
楽天ポイントを貯めながら、みずほ銀行のサービスも利用できます。
2位 楽天カード
万人向けなのが楽天カード。
年会費無料で1%還元。
みずほ銀行の口座を必要としないため、使いやすさではこちらが上です。
3位 楽天ゴールドカード
空港ラウンジなどを利用する人向け。
年会費2,200円がかかるため、単純なポイント還元だけで選ぶカードではありません。
空港ラウンジやETCカード無料などの付帯サービスを利用する人なら検討する価値があります。
みずほ楽天カードの「公共料金の還元率は0.4%」です。
このため、公共料金は還元率1%以上の別のカード「例えば、リクルートカード1.2%」を使う方がお得です。
個人的には、下の2例の使い方もいいと思います。
- 「エポスゴールドカード」で100万円利用し、1万ポイントを獲得。さらに、公共料金を『選べるポイントアップショップ』に登録することで、+0.5%が加算されます。100万円を超える利用分は「みずほ楽天カード」に振り分けます。
- 「三井住友カード ゴールド(NL)」は年間100万円を利用して1万ポイントの継続特典を獲得し、100万円を超える利用分は「みずほ楽天カード」に振り分けます。
年間150万円利用(うち公共料金40万円)の場合
| 利用方法 | 他社カード利用 | みずほ楽天カード利用 | ポイント計算 | 合計 |
|---|---|---|---|---|
| みずほ楽天カードのみ | ― | 150万円 | 公共料金40万円×0.4%=1,600P その他110万円×2%=22,000P |
23,600P |
| リクルートカード+みずほ楽天カード | 40万円 | 110万円 | 公共料金40万円×1.2%=4,800P その他110万円×2%=22,000P |
26,800P |
| エポスゴールド+みずほ楽天 | 100万円 | 50万円 | エポス:公共料金40万円×1%=4,000P その他60万円×0.5%=3,000P 年間ボーナス=10,000P みずほ楽天:50万円×2%=10,000P |
27,000P |
| 三井住友ゴールド(NL)+みずほ楽天 | 100万円 | 50万円 | 三井住友:100万円×0.5%=5,000P 年間ボーナス=10,000P みずほ楽天:50万円×2%=10,000P |
25,000P |
三井住友カード ゴールド(NL)は、年間100万円以上利用すると、SBI証券のクレカ積立で1.0%のポイント還元を受けられます。積立上限は月10万円(年間120万円)で、年間最大1万2,000ポイントが還元されます。
SBI証券のクレカ積立も考慮すると、有利になる場合もあります。